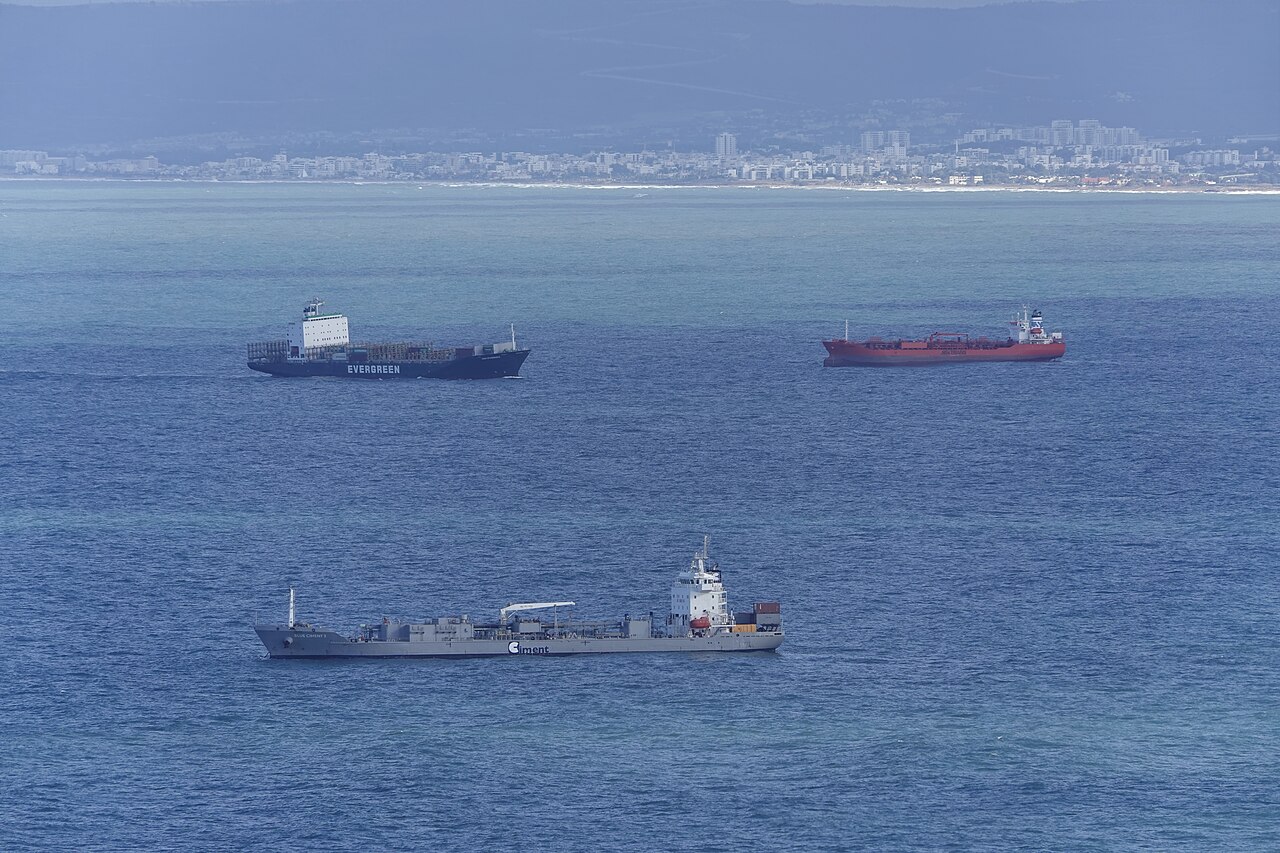
ホルムズ海峡周辺で船舶への攻撃が相次ぎ、2週間で24隻が被害を受けました。アジア・欧州航路の運賃は下落していますが、海峡の通航リスクが高まるなか、船会社と荷主は年次契約の交渉期を迎えています。
2週間で24隻、コンテナ船も初めて被害
英国海事貿易業務局(UKMTO)のデータによると、日曜日に海峡内外で6隻が攻撃され、今回の紛争で1日あたり最多となりました。被害船にはコンテナ船も含まれ、一連の攻撃でコンテナ船が被害を受けた初の確認例となりました。
キプロス船籍のコンテナ船GFS Galaxyは、日曜日未明に正体不明の飛翔体に攻撃されました。乗組員23人はオマーン海軍に救助され、機関士1人の捜索が続いています。船はアラブ首長国連邦のホール・ファッカーン港へ曳航中です。
週末には原油タンカー2隻と石油製品タンカー3隻も攻撃されました。インド政府は、ソハール港で被害を受けたMT Petro Dolphinでは乗組員2人が行方不明となり、海峡近くで攻撃され火災が起きたMT Valtheraでは11人全員の安全が確認されたと明らかにしました。
運賃下落と年次契約の交渉
攻撃が増えた時期は、船会社と荷主が翌年1月1日から適用する年次契約を詰める、アジア・欧州航路の入札シーズンと重なります。短期運賃は長期契約の価格を決める際の比較材料にもなっています。
運賃指標会社ゼネタのデータによると、7月1日以降、地中海向けのスポット運賃は43%下がり、40フィートコンテナ1個あたり4,007ドルとなりました。北欧向けは34%下落し、平均3,645ドルです。
ゼネタのチーフアナリスト、ピーター・サンド氏は、需要が高水準から落ち着くにつれて輸送枠の争奪が緩み、長期契約の交渉でも荷主側がより有利な条件を得やすくなっていると述べました。一方、太平洋横断航路では極東発・米国西海岸向けの運賃が2ドル下がり、40フィートコンテナ1個あたり8,336ドルとなりました。
海峡の混乱がエネルギー輸送に及ぼす影響
ホルムズ海峡はオマーンとイランの間に位置し、ペルシャ湾とオマーン湾・アラビア海を結ぶ主要な石油輸送路です。米エネルギー情報局(EIA)のデータによると、2025年上半期の通過量は日量平均2,090万バレルで、世界の海上石油取引量の約4分の1に相当しました。
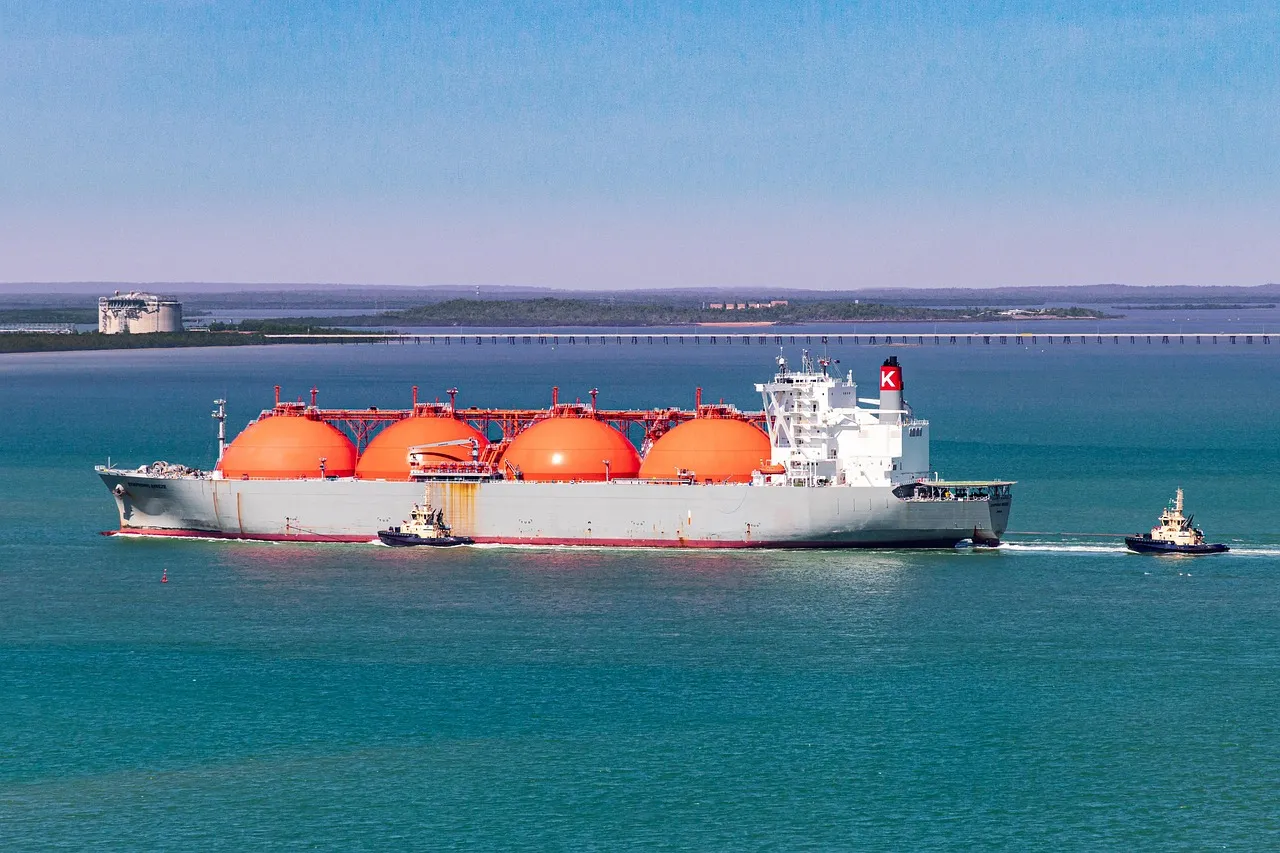
EIAのデータでは、2024年には世界の海上石油取引の4分の1超、世界の石油・石油製品消費の約5分の1が海峡を通過しました。同年、世界の液化天然ガス(LNG)取引の約5分の1も通過し、主な積み出し元はカタールでした。
2024年に海峡を通った原油・コンデンセートの84%、LNGの83%はアジア市場向けでした。EIAは、海峡が封鎖されれば、既存のパイプラインなどの代替手段で運べるのは石油の一部にとどまり、主要な輸送路の混乱は供給遅延や輸送費の上昇につながり得るとしています。
攻撃後も続く通航減少
海峡の通航量は、攻撃が再び増える前に回復の兆しを見せていました。商品情報会社クプラーのデータによると、湾岸地域からの石油輸送量は9月に日量1,550万バレルとなり、紛争開始後で最多でした。
その後、日曜日に海峡を通った石油は290万バレルと、10月で最も少ない量になりました。7日間平均の輸送量も紛争前の水準を約43%下回りましたが、クプラーは衛星追跡の進展により数値が上方修正される可能性があるとしています。
攻撃は週明けにも続き、UKMTOは月曜日、海峡を航行中の原油タンカーと石油製品タンカーが正体不明の飛翔体に攻撃されたと警告しました。別の海運ルートで危機時の運航費が増える幅について、15,000TEU(20フィートコンテナ換算)のコンテナ船によるロッテルダム・シンガポール間の試算があります。
同試算では、スエズ運河経由の航行距離は8,288海里、喜望峰経由は11,755海里でした。紅海危機の条件下では、喜望峰経由の総運航費が通常時に比べて重油船で約155%、LNG船で約118%、アンモニア船で約58%増加しました。