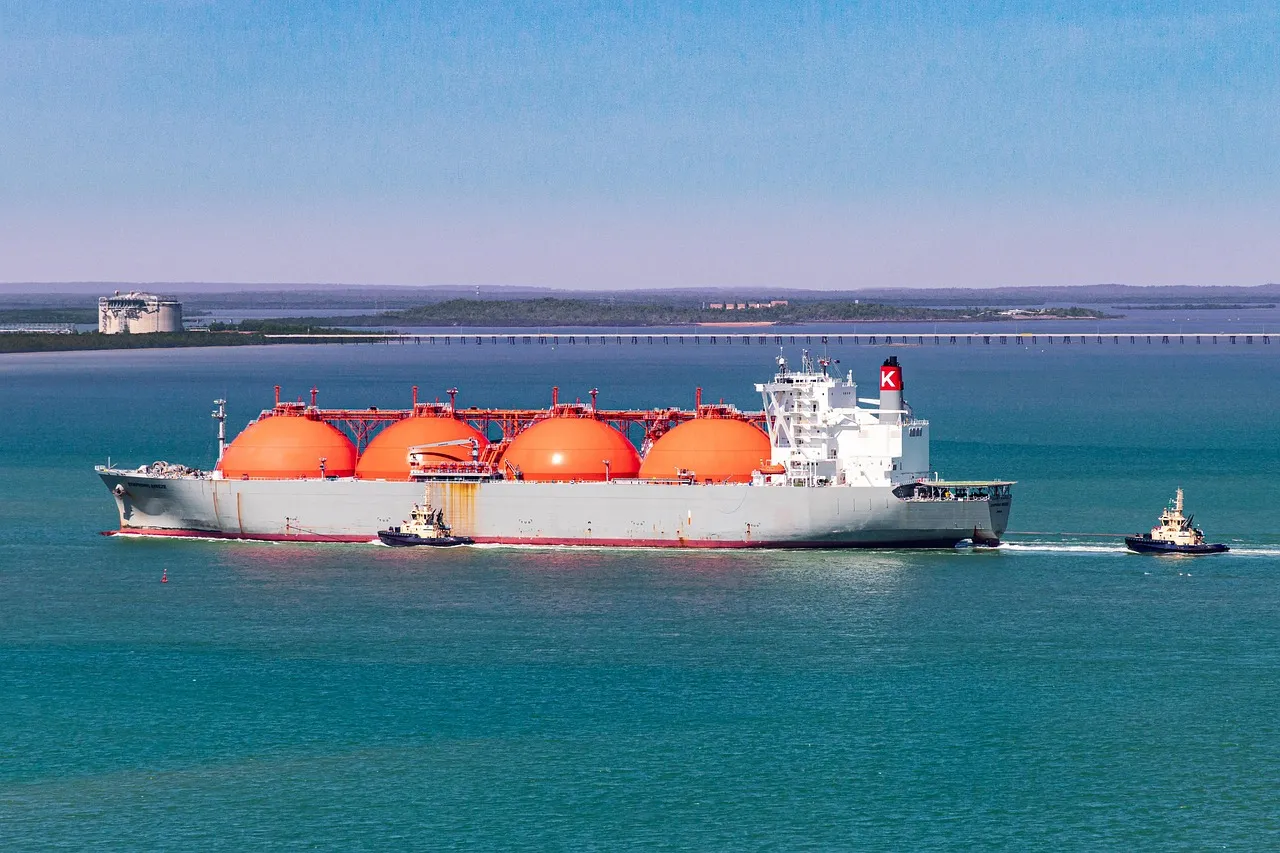
原油タンカーの運賃が急上昇し、原油価格に加えて輸送費も燃料や生活物資のコストを押し上げています。米国から日本へ原油を運ぶ大型タンカーの航海費用は、前年平均の約9倍に達する見込みです。背景には、船舶への攻撃リスクや迂回航路による船不足があります。
米国から日本への航海費用は約9倍に
大型タンカー「Esteem Explorer」は11月下旬、約200万バレルの原油を積んで米国から日本へ向かう予定です。この航海の費用は8100万ドルで、前年の同航路の平均910万ドルを上回ります。原油1バレルあたりの輸送費に換算すると40.50ドルです。
米国の原油価格が1バレル約95ドルだった時点では、運賃がその価格に占める割合は40%を超えていました。2025年の平均は7%でした。輸送費の上昇は、原油の販売価格とは別に燃料価格へ加わるコストになっています。
ベーカー研究所のエネルギー・資源経済学者ケネス・メドロック氏は、輸送費が1バレルあたり10ドル上がると、ガソリン1ガロンあたり約23セントの上昇につながると述べています。今回の航海費用を基にしたロイターの試算では、前年との差はガソリン1ガロンあたり少なくとも80セントに相当します。
攻撃リスクと迂回で船の供給が細る
米国・イラン間の戦争やロシア・ウクライナ戦争に関連する船舶への攻撃を受け、運賃と保険料が上昇しています。中東のホルムズ海峡や紅海からアジアへ原油を運ぶ運賃は今週、攻撃リスクへの上乗せを反映して1バレル約34ドルまで上がりました。
攻撃を避けるため、船舶は従来より長い航路を取ることがあり、タンカーが運航に拘束される時間も延びています。サウジアラビア産原油の輸送では、個々の船のリスクを抑えるため、航海中に船から船へ原油を移す運用が増えました。利用できる船が減り、輸送費と貨物が海上にある時間の双方が増えています。
大型原油タンカーの不足は、小型船の運賃にも波及しています。米国湾岸からアジアへ向かうスエズマックス船と、米国湾岸から欧州へ向かうアフラマックス船の運賃は、2月にイラン戦争が始まってから4倍になりました。スエズマックスは最大約100万バレル、アフラマックスは最大約75万バレルを運べる船型です。
スポット契約が運賃上昇を反映
タンカーの手配には、数年単位の長期契約と、積み込みのおよそ1カ月前に船を借りるスポット市場があります。長期契約では荷主と船主が価格を固定するため、今後さらに運賃が上がれば、荷主にとって有利な条件となる可能性があります。一方、スポット市場で手配する場合は、その時点の需給や航路リスクが運賃に反映されます。
船主側の収入も上昇しています。シグナル・オーシャンの運賃アナリスト、ゲオルギオス・サケラリオウ氏によると、ペルシャ湾からホルムズ海峡を通ってアジアへ往復する船は、1日あたり最大130万ドルを稼いでいます。2025年の平均は1日5万5000ドルでした。
米国エネルギー情報局(EIA)が記録した2022年の運賃上昇では、ロシアのウクライナ侵攻に伴う地政学的不確実性や保険料の上昇が、ロシア・欧州周辺を航行する石油製品タンカーの運賃を押し上げました。バルト海から英国・欧州大陸へ向かう中型のクリーンタンカー運賃は、2022年2月から5月に倍増して1トン36ドルを超え、7月には5月比でさらに22%上昇して44ドルに達しました。2022年11月の同航路の運賃は1トン約45ドルでした。当時はロシア産ディーゼルの供給減を補うため、欧州が米国など遠方からの調達を増やし、航海時間の延長も船の傭船費用に加わりました。
運賃上昇は輸入国の燃料・物流費に広がる
原油はガソリンだけでなく、トラックや農機のディーゼル燃料、航空燃料にも加工されます。燃料を使って運ばれる食品、小売商品、建設資材にも輸送コストの影響が及びます。メドロック氏は、輸入に依存するインド、フィリピン、インドネシアなどが上昇の負担を受けやすいと述べています。
国際エネルギー機関(IEA)は、記録的なタンカー運賃がアジアの製油所の利益を圧迫していると指摘しました。原油の輸送費が上がれば、製油所が負担する調達コストにも影響し、燃料や関連商品の価格に波及する可能性があります。
タンカー調査会社ポテン・アンド・パートナーズのエリック・ブロークハイゼン氏は、原油需要が供給を上回る間は運賃が強含み、原油市場が緩めば急速に落ち着くとの見通しを示しました。運賃の高止まりが続くかどうかは、船の需給だけでなく、原油市場と航路の安全状況にも左右されます。