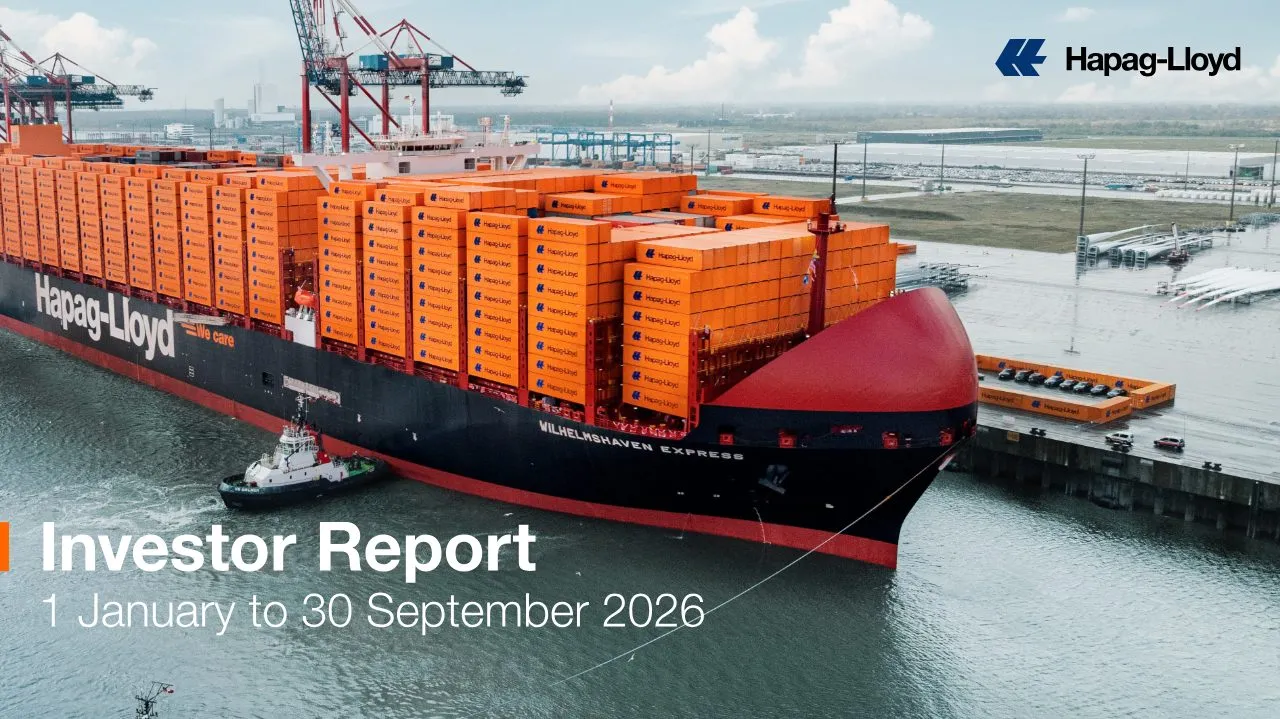
ドイツのコンテナ船会社Hapag-Lloydの2026年第3四半期の純利益は、前年同期の1億7200万ドル(約280億円)から9億9900万ドル(約1,600億円)に増加しました。平均運賃の上昇が、中東情勢や港湾混雑に伴う費用増加を上回りました。
同社は2026年通期の利益見通しを引き上げています。マースクと共同運航するアジア・欧州間などのサービスでは、紅海とスエズ運河を通る航路への復帰も段階的に進んでいます。
第3四半期は運賃上昇が利益を押し上げ
Hapag-Lloydはドイツ・ハンブルクに本拠を置くコンテナ船会社です。2026年9月末時点で301隻を運航し、その船腹量は約250万TEUでした。TEUは20フィートコンテナを1個とする輸送量の単位です。
第3四半期の売上高は前年同期比26%増の68億8000万ドル(約1兆1,000億円)でした。営業利益は2億2800万ドル(約360億円)から10億9000万ドル(約1,700億円)に増えました。利払い・税引き・減価償却前利益を示すEBITDAは、17億3000万ドル(約2,800億円)と前年同期からほぼ倍増しました。
平均運賃は1TEU当たり1,808ドル(約29万円)で、前年同期の1,413ドル(約23万円)から28%上昇しました。一方、輸送量は338万TEUで、前年同期からほぼ横ばいでした。船腹量の制約や運航の混乱が輸送量の伸びに影響しました。
需要の強さと港湾混雑で船腹量に制約
2026年1〜9月の世界のコンテナ輸送量は、前年同期比5.0%増えました。極東からの輸出が主な押し上げ要因となりました。同じ期間のHapag-Lloydの輸送量は、船腹量の制約を受け、0.8%増の約1010万TEUでした。
第3四半期は需要が引き続き強い一方、アジアの港湾混雑によって利用できる船腹量が制約されました。混雑には天候による影響もありました。こうした需給の状況は、短期契約の運賃を大きく押し上げました。
中東の紛争と港湾混雑は、輸送費用の増加にもつながりました。Hapag-Lloydは、運賃の上昇と効率改善が費用増を上回ったとしています。同社のロルフ・ハベン・ヤンセン最高経営責任者(CEO)は、アジアでの混乱や需要増が短期運賃の上昇につながったと語りました。
2026年通期の利益見通しを上方修正
Hapag-Lloydは通期の利益見通しを今年3回目となる上方修正をしました。EBITDAの予想は従来の39億〜44億ドル(約6,200億〜7,000億円)から46億〜50億ドル(約7,400億〜8,000億円)に引き上げました。営業利益の予想も、従来の12億5000万〜17億5000万ドル(約2,000億〜2,800億円)から20億〜24億ドル(約3,200億〜3,800億円)に修正しました。
2026年1〜9月の純利益は8億2700万ドル(約1,300億円)でした。前年同期の9億4600万ドル(約1,500億円)からは減少しています。第3四半期より前の収益性が低かったことが影響しました。
第4四半期の業績は、短期運賃の高止まりに支えられ、従来の想定より良く推移しています。一方で、Hapag-Lloydは運賃の変動や地政学的リスクが通期見通しの不確実性につながると注意を促しています。同社は修正後の通期利益が前年を明確に上回ると予想しています。
マースクとの共同航路がスエズ経由に復帰
Hapag-Lloydとマースクは、共同運航の枠組み「Gemini Cooperation」でコンテナ船のサービスを提供しています。両社はアフリカ南端の喜望峰を迂回していた航路を、紅海とスエズ運河を通る経路へ段階的に戻しています。一部の北欧向けサービスは引き続き喜望峰を経由します。
スエズ経由には、極東・南欧間の5サービス、極東・北欧間の1サービス、インド・欧州間の2サービスが含まれます。インド・欧州間の共同サービス「ME1」は、Hapag-Lloydでは「IOS」と呼ばれています。このサービスのスエズ経由への切り替えでは、西航の初便が11月4日にサラーラを出発し、東航の初便は11月12〜13日にタンジールを出発する予定でした。
紅海での商船への攻撃を受け、2023年末以降、多くの船会社が喜望峰経由に迂回していました。スエズ経由に戻ったアジア・欧州間のサービスでは、喜望峰経由と比べて輸送期間が約10日以上短くなっています。一部のサービスは欧州に向かう便で紅海を通り、復路では喜望峰を経由しています。
ターミナル事業も増収、取扱量が拡大
ターミナル・インフラ事業の第3四半期売上高は、前年同期の1億3100万ドル(約210億円)から1億9700万ドル(約320億円)に増えました。同事業のEBITDAも3000万ドル(約48億円)から5600万ドル(約90億円)に増加しました。新規・既存ターミナルへの投資に加え、ラテンアメリカやインドでの業績改善が寄与しました。
第3四半期のコンテナ取扱量は、前年同期比10%増の約390万TEUでした。インドのJ M Baxiのコンテナ事業が初めて全面的に連結されたことも、売上高の増加につながりました。2026年1〜9月の同部門の売上高は5億5600万ドル(約890億円)でした。
ターミナル事業では、オランダ・ロッテルダムのAPM Terminals Maasvlakte IIの株式25%を取得しました。同施設は拡張後、年間540万TEUの取扱能力を持つ予定です。Hapag-Lloydは、2030年までにターミナルを約30拠点に拡大する方針です。